Educación Financiera en la Infancia: Guía Completa para Enseñar el Valor del Dinero y el Ahorro

Figura 1: Etapas del aprendizaje y desarrollo financiero según la edad del estudiante.
1. Por qué la Educación Financiera Debe Comenzar en la Etapa Escolar
Durante la educación primaria, los niños atraviesan etapas cruciales en su desarrollo cognitivo. Es en este periodo cuando pasan del pensamiento concreto al razonamiento lógico. Conceptos como la suma, la resta, la estimación y el análisis de proporciones dejan de ser meros ejercicios abstractos en un libreto escolar cuando se aplican a situaciones cotidianas relacionadas con los recursos económicos familiares o personales.
Enseñar finanzas a edad temprana abarca aspectos emocionales y éticos esenciales:
- Comprensión del esfuerzo y el trabajo: Ayuda a desmitificar la idea de que los recursos son ilimitados o que provienen de forma mágica de un cajero automático o una tarjeta de crédito.
- Desarrollo del autocontrol y la postergación de la gratificación: Vivimos en la era de la inmediatez. El ahorro enseña a los niños a esperar y trabajar por una meta superior a largo plazo en lugar de ceder a impulsos inmediatos.
- Toma de decisiones conscientes: Al evaluar opciones entre comprar un juguete de moda pasajera o guardar el dinero para un proyecto más significativo, el niño aprende a comparar el costo de oportunidad.
2. Distinguir Entre Necesidades y Deseos: El Primer Pilar Financiero
El punto de partida de toda educación financiera efectiva radica en la capacidad de clasificar los gastos. Para un niño de entre seis y doce años, la frontera entre lo que "necesita" y lo que "desea" suele ser sumamente difusa. Para abordar esta distinción en casa o en el aula, se recomienda utilizar dinámicas visuales y participativas.
Una estrategia eficaz consiste en elaborar una lista de compras imaginaria o analizar los elementos del hogar, dividiéndolos en dos categorías claras:
- Necesidades básicas: Alimentación, vivienda, ropa de uso diario, educación, salud y servicios esenciales. Son aquellos bienes indispensables para la subsistencia y el bienestar integral.
- Deseos y gustos: Videojuegos, golosinas, juguetes de colección, salidas al cine o ropa de marcas específicas. Son elementos que generan satisfacción o entretenimiento, pero cuya ausencia no pone en riesgo la salud ni la estabilidad.
A través del análisis de casos prácticos, los estudiantes aprenden a priorizar las necesidades antes de asignar recursos a los deseos, sentando la base de lo que en el futuro será la confección de un presupuesto personal sólido.
3. El Método Práctico de los Tres Frascos: Ahorro, Gasto y Compartir
Para traducir conceptos abstractos en acciones tangibles, la metodología de los tres frascos transparentes resulta excepcionalmente efectiva en el primer ciclo de primaria. A diferencia de la alcancía tradicional opaca, los recipientes transparentes permiten que el niño observe físicamente cómo crece su dinero con el tiempo, reforzando el estímulo visual positivo del progreso.
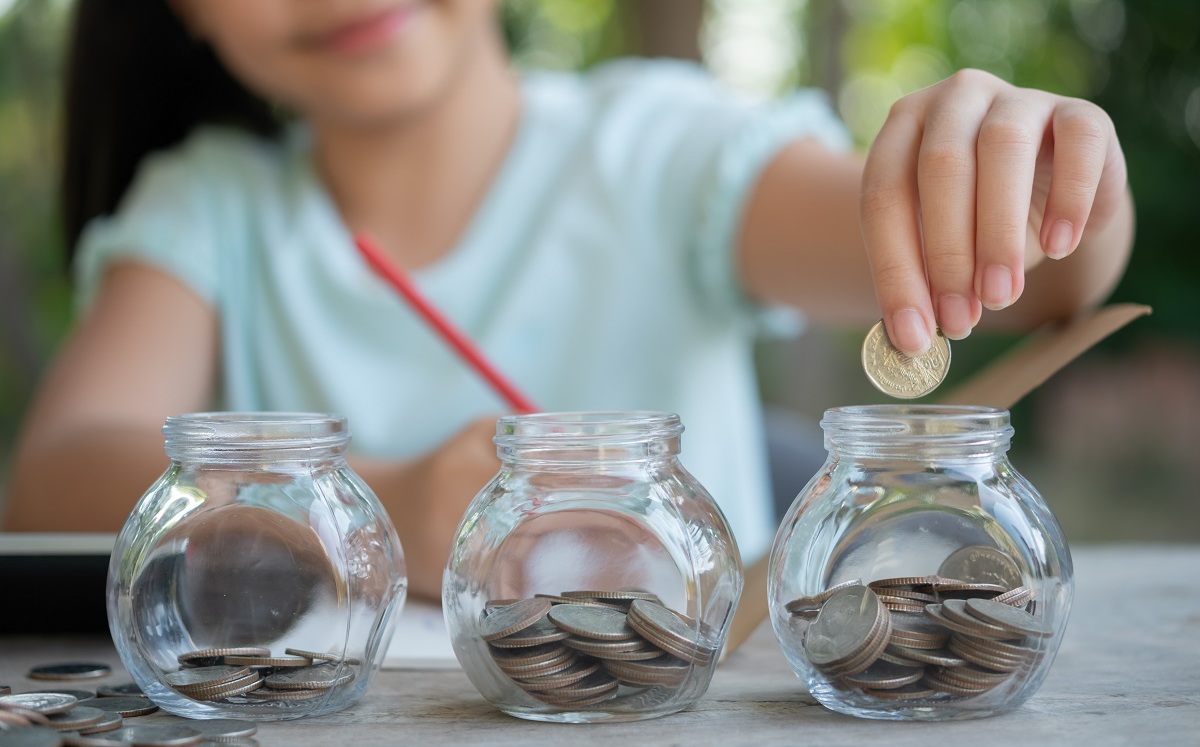
Figura 2: La técnica visual de distribución de ahorro mediante frascos transparentes.
Cuando el estudiante recibe una pequeña paga, una gratificación por tareas especiales o un regalo económico, el dinero se distribuye de acuerdo con los siguientes porcentajes recomendados:
- Frasco 1: Ahorro (50%): Destinado exclusivamente a metas de mediano o largo plazo, como la compra de un libro especial, un juego de construcción o una salida particular. Este dinero es intocable para gastos diarios.
- Frasco 2: Gasto Corriente (40%): Reservado para pequeñas compras inmediatas o de decisión libre del niño (un lápiz de color especial, un dulce o un pequeño adorno). Le otorga autonomía y la oportunidad de cometer errores de bajo riesgo.
- Frasco 3: Compartir o Solidaridad (10%): Orientado a causas sociales, compra de comida para refugios de animales o regalos para familiares en fechas especiales. Desarrolla la empatía y la responsabilidad comunitaria.
4. Vinculación STEM: La Matemática Aplicada a las Finanzas
La educación financiera ofrece el escenario perfecto para aplicar el aprendizaje STEM (Ciencia, Tecnología, Ingeniería y Matemáticas) dentro del currículo escolar. El dinero es la herramienta cuantitativa por excelencia para trabajar datos reales y significativos.
A continuación se detallan actividades integradoras que conectan las matemáticas con la economía infantil:
- Creación de gráficos de progreso: Los alumnos pueden diseñar diagramas de barras o tablas de registro semanal en las que grafiquen el crecimiento de sus fondos guardados frente a la meta fijada.
- Cálculo de tasas y tiempo estimado: Mediante ecuaciones sencillas, los estudiantes de grados superiores de primaria pueden calcular cuántas semanas tardarán en alcanzar determinado objetivo según su tasa de ingreso semanal.
- Simulación de presupuestos y balances: Plantear ejercicios donde los alumnos administren el presupuesto de una excursión ficticia, comparando cotizaciones de transporte, alimentación y entradas, buscando maximizar el rendimiento de los recursos.
5. Creación de Proyectos de Emprendimiento Escolar
La mejor manera de consolidar el aprendizaje económico es mediante la práctica activa. Organizar una "Feria de Emprendimiento Infantil" o un "Mercadito de Trueque y Venta" en la escuela brinda una experiencia inmersiva incomparable.
En este tipo de proyectos, los alumnos experimentan el ciclo completo del valor económico:
- Materia prima y producción: Elaboración de manualidades, cultivo de pequeñas plantas o preparación de recetas sencillas, identificando los costos de los insumos iniciales.
- Fijación de precios e ingreso neto: Cálculo del precio final sumando el costo de materiales más un margen razonable de ganancia por el trabajo realizado.
- Atención al cliente y registro contable: Manejo de cambio, cálculo mental rápido y registro de ingresos y egresos al finalizar la jornada.
6. Errores Comunes que Padres y Educadores Deben Evitar
Para garantizar que la relación del niño con el dinero sea saludable y educativa, es imprescindible corregir ciertos enfoques distorsionados que suelen transmitirse involuntariamente:
- Monetizar todas las responsabilidades del hogar: Asignar pagos por tender la cama, recoger los juguetes o estudiar debilita la motivación intrínseca y la cooperación familiar. El dinero debe vincularse al esfuerzo extraordinario o a una asignación pedagógica fija, no al cumplimiento de los deberes básicos cotidianos.
- Rescatar al niño inmediatamente ante una mala decisión de gasto: Si un niño gasta todo su dinero de gasto libre en algo efímero y luego no tiene para una actividad relevante, intervenir comprándoselo evita que experimente la consecuencia natural de su elección.
- Convertir el dinero en un tema tabú o de permanente ansiedad: Las discusiones o preocupaciones financieras de los adultos no deben trasladarse de forma angustiosa a los niños, sino abordarse con un enfoque constructivo centrado en la planificación y la resolución de problemas.
Conclusión y Plan de Acción Didáctico
Fomentar la educación financiera en la etapa infantil no consiste en promover el materialismo o la acumulación de riqueza, sino en brindar herramientas cognitivas, matemáticas y emocionales para tomar decisiones conscientes y equilibradas. Un niño que aprende a presupuestar, analizar opciones y planificar a futuro se convertirá en un adulto capaz de gestionar sus recursos con responsabilidad, ética y libertad.
]]>